1 november 2026
Een factuur corrigeren zonder je administratie onduidelijk te maken
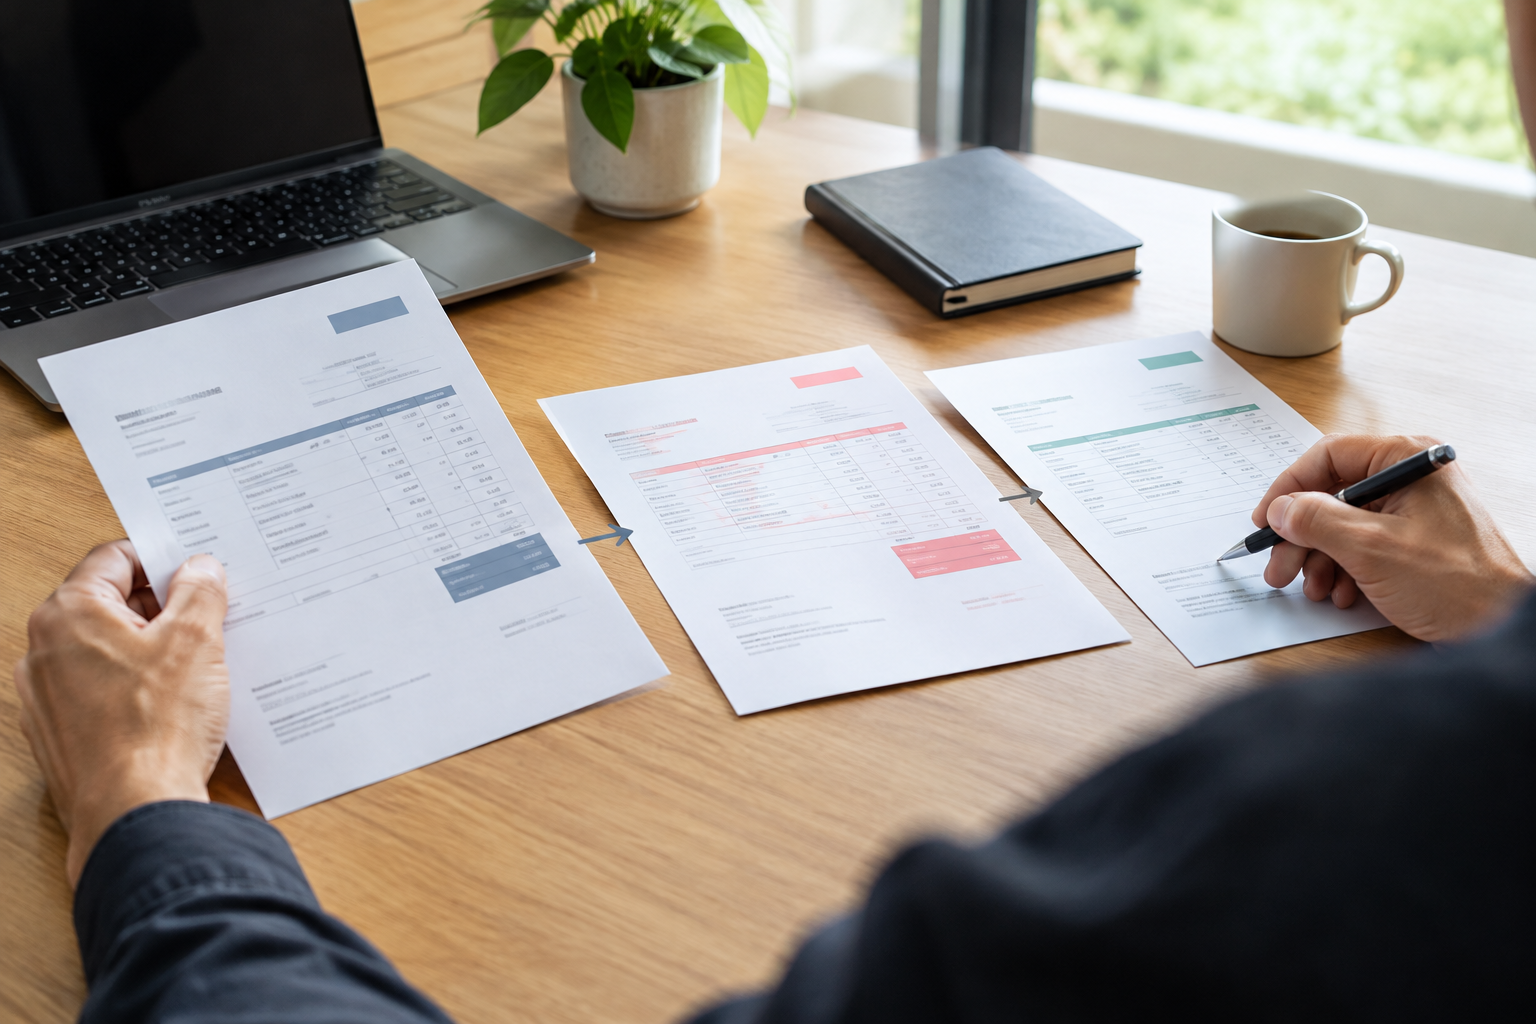
Een factuur corrigeren begint met een helder onderscheid: het oorspronkelijke document is al verstuurd, en de correctie moet laten zien wat daarmee verandert. Zo voorkom je dat een aangepast bedrag los komt te staan van de aanleiding. De oorspronkelijke factuur blijft daarom onderdeel van het verhaal, ook wanneer een nieuw document nodig is.
Denk bij iedere stap aan de lezer die later wil begrijpen waarom een bedrag anders is. Die moet de oorspronkelijke factuur, de correctie en eventuele afhandeling met elkaar in verband kunnen brengen. De precieze aanpak hangt af van wat er misging; eerst bepaal je daarom of de verstuurde factuur inhoudelijk moet worden teruggedraaid of aangepast.
Bepaal of je een creditfactuur nodig hebt
Een factuur die nog niet is verstuurd, is iets anders dan een factuur die je klant al heeft ontvangen. Zolang het document niet is verzonden, kun je de fout herstellen voordat die als verstuurde factuur onderdeel wordt van de administratie van jou en je klant. Is de factuur al wel verstuurd, dan vraagt een inhoudelijke wijziging om een herkenbare correctie naast het oorspronkelijke document.
Een creditfactuur kan nodig zijn wanneer je een al verstuurd bedrag geheel of gedeeltelijk moet terugdraaien. Stel dat je een klant een verkeerd bedrag hebt gefactureerd. Dan is het niet genoeg om alleen een nieuw bedrag te noemen zonder duidelijk te maken hoe dat zich verhoudt tot de eerdere factuur. De correctie moet zichtbaar maken welk deel van de oorspronkelijke afrekening wordt herzien.
Kijk dus eerst naar de aard van de fout: verandert die het bedrag dat je klant verschuldigd is, of gaat het om een document dat nog niet is verzonden? In het eerste geval moet de inhoudelijke wijziging herkenbaar worden vastgelegd. In het tweede geval kun je de fout vóór verzending herstellen. Zo voorkom je dat een correctie voor een verstuurde factuur wordt verward met het aanpassen van een nog niet verzonden document.
Een creditfactuur is niet automatisch de juiste stap voor iedere onjuistheid. De kern is of je de inhoud van de al verstuurde factuur moet terugdraaien of aanpassen. Als een verkeerd gefactureerd bedrag de verschuldigde som verandert, moet de correctie die verandering begrijpelijk maken. Als de fout geen inhoudelijke wijziging vraagt, voeg dan niet zonder reden een nieuwe financiële stap toe.
Houd de uitleg bij de correctie praktisch: benoem wat er aan de eerdere factuur niet klopte en welke wijziging daaruit volgt. Dat helpt jou en je klant de correctie te plaatsen, zonder de oorspronkelijke factuur uit beeld te laten verdwijnen. De volgende stap is de documenten zo vast te leggen dat hun onderlinge verband later terug te vinden blijft.
Leg de correctie vast naast de oorspronkelijke factuur
Bewaar de oorspronkelijke factuur en de correctie als twee afzonderlijke documenten die duidelijk bij elkaar horen. Zo blijft zichtbaar wat je eerst hebt verstuurd én wat je daarna hebt aangepast. Vervang de oude factuur dus niet stilzwijgend door een nieuwe versie: dan kan het later lastig zijn om te reconstrueren waarop een betaling of een gewijzigd saldo betrekking had.
Maak de relatie tussen beide documenten herkenbaar in je administratie. Vermeld bij de correctie welk factuurnummer wordt aangepast en leg bij de oorspronkelijke factuur vast waar de correctie te vinden is. Gebruik daarvoor een verwijzing die je zelf en je klant eenvoudig kunnen volgen. Het doel is niet een bepaalde softwarefunctie, maar een duidelijke documentketen.
Bewaar ook de aanleiding en de inhoudelijke wijziging bij de stukken. Een korte notitie kan bijvoorbeeld aangeven dat een bedrag is aangepast omdat een eerder opgevoerd onderdeel verviel. Houd die toelichting feitelijk: beschrijf wat niet klopte en wat de correctie verandert, zonder achteraf een reden te verzinnen. Zo kan iemand de wijziging begrijpen zonder de hele correspondentie te hoeven doorzoeken.
Stel je voor dat een klant later vraagt waarom het openstaande saldo anders is dan op de eerste factuur. Met de oorspronkelijke factuur, de bijbehorende correctie en een beknopte toelichting kun je de verandering stap voor stap laten zien. De klant hoeft dan niet te raden welke versie leidend is of waarom de bedragen uiteenlopen; de samenhang staat in de documenten zelf.
Als je de administratie door een moneybird boekhouder laat ondersteunen, blijft het belangrijk dat je de juiste stukken en toelichting aanlevert. Een dienstverlener kan helpen bij het verwerken van aangeleverde administratie, maar de documenten moeten nog steeds herkenbaar met elkaar verbonden zijn. Controleer daarom vóór je de correctie als afgehandeld beschouwt of de oorspronkelijke factuur en de wijziging samen terug te vinden zijn.
Verwerk de correctie en eventuele terugbetaling
Verwerk de correctie zo dat de administratie niet alleen het nieuwe bedrag toont, maar ook laat zien hoe dat bedrag is ontstaan. De oorspronkelijke factuur blijft onderdeel van het dossier; de correctie vormt de aanvulling die de eerdere registratie wijzigt. Daarmee voorkom je dat een aangepast saldo los komt te staan van de gebeurtenis die het verklaart.
Neem als hypothetisch voorbeeld een klant die de oorspronkelijke factuur al heeft betaald. Als de correctie betekent dat de klant minder verschuldigd is dan betaald, vergelijk je het betaalde bedrag met het gecorrigeerde bedrag. Het verschil is dan het bedrag dat mogelijk moet worden terugbetaald. Leg die berekening vast bij de stukken, zodat duidelijk is hoe je tot het resterende saldo komt.
Een terugbetaling is niet in iedere correctie aan de orde. Soms verandert de correctie het bedrag dat nog openstaat, terwijl er nog geen betaling is ontvangen; soms blijft het al betaalde bedrag passend bij de gecorrigeerde factuur. Kijk daarom naar de combinatie van de wijziging en de feitelijke betaling, in plaats van alleen naar het nieuwe factuurbedrag.
Als uit de vergelijking blijkt dat je klant te veel heeft betaald, leg dan ook de terugbetaling herkenbaar vast in de administratie. Bewaar de informatie waarmee je kunt zien welk bedrag is terugbetaald en aan welke correctie die betaling is gekoppeld. Zo blijft het verschil tussen een aangepast factuursaldo en een daadwerkelijk teruggestort bedrag duidelijk.
Rond de verwerking af door de documenten en de betaling naast elkaar te controleren: de oorspronkelijke factuur, de correctie en, als die heeft plaatsgevonden, de terugbetaling. Bij een periodieke administratieve controle kun je nagaan of die onderdelen nog steeds op elkaar aansluiten en of het saldo verklaarbaar is. Daarmee blijft de correctie ook later te volgen, zonder dat je de oorspronkelijke factuur uit het dossier hoeft te halen.
Controleer of de documentketen begrijpelijk blijft
Bij een periodieke controle kun je de documentketen bekijken alsof je de correctie voor het eerst ziet. Begin bij de oorspronkelijke factuur en volg de verwijzing naar de correctie. Controleer vervolgens of duidelijk is welke wijziging is vastgelegd en of de documenten bij dezelfde klant en transactie horen. Zo merk je op wanneer een lezer moet raden welk stuk bij welk ander stuk hoort.
Kijk daarna of de vastgelegde wijziging overeenkomt met wat er met de betaling is gebeurd. Is er niets terugbetaald, dan moet de administratie dat niet laten lijken alsof er wel geld is teruggegaan. Is er wel een terugbetaling geweest, controleer dan of die in de keten terug te vinden is en aansluit bij de correctie. De controle gaat om de samenhang, niet om een veronderstelde vaste werkwijze.
Een bruikbare toets is of iemand die niet bij de oorspronkelijke verwerking betrokken was, de volgorde kan reconstrueren: wat is verstuurd, wat is gecorrigeerd en welke betaling of terugbetaling heeft plaatsgevonden? Als een verwijzing ontbreekt of een bedrag niet te plaatsen is, onderzoek dan de aansluiting voordat je de controle afrondt. Zo blijft een onduidelijkheid zichtbaar in plaats van stilzwijgend onderdeel van het dossier.
Leg bij de controle vast welke aansluiting je hebt nagegaan en welke vraag nog openstaat, als dat van toepassing is. Daarmee voorkom je dat een volgende controleur dezelfde onduidelijkheid opnieuw moet ontdekken. Wil je ondersteuning bij het bijhouden van je administratie, dan kun je ontdek Digitale Boekhouders als mogelijke dienstverlener bekijken; de documentketen zelf moet ook dan begrijpelijk blijven.
Een correctie is dus niet alleen een aangepast bedrag: de oorspronkelijke factuur, de vastgelegde wijziging en een eventuele geldstroom moeten samen te volgen zijn. Als die relatie bij een latere controle helder blijft, kan de administratie laten zien wat er is veranderd zonder het oorspronkelijke document uit het oog te verliezen.
Als praktische afronding kun je bij je volgende periodieke controle één correctie nalopen en nagaan of de samenhang voor een buitenstaander duidelijk is. Dat is een neutrale manier om te toetsen of de documentketen haar functie behoudt.